
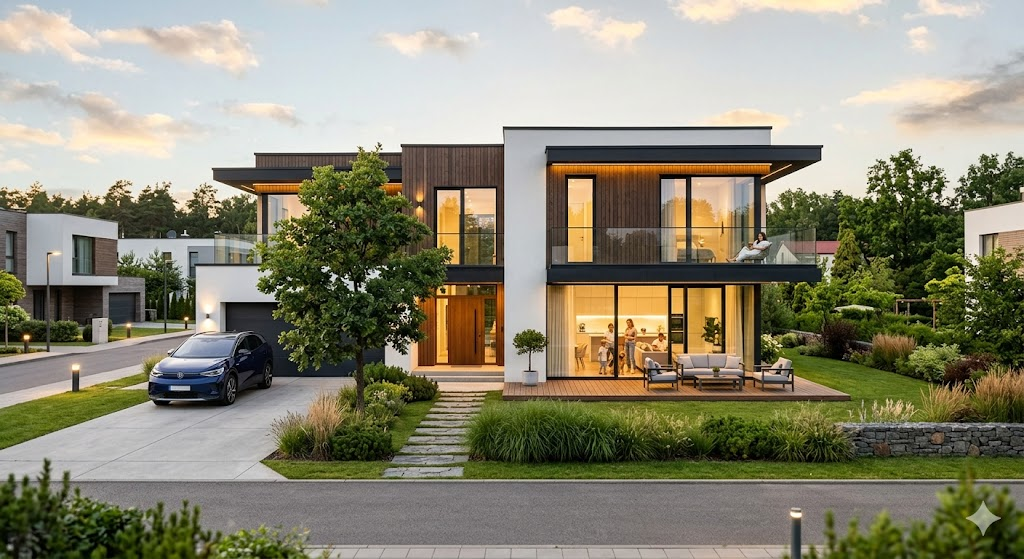
Statistika rodo, kad didelė dalis Lietuvos gyventojų savo turtą draudžia vedami ne aiškaus finansinio plano, o išorinių aplinkybių, pavyzdžiui, banko reikalavimų imant būsto paskolą. Tai lemia situaciją, kai pasirašius sutartį ji tiesiog padedama į stalčių, nesigilinant į sąlygas, dengiamas rizikas bei išimtis. Tikroji problemos esmė išryškėja tik įvykus nelaimei: užliejus butą, kilus gaisrui ar ilgapirščiams sugadinus turtą, paaiškėja, kad patirti nuostoliai viršija kompensacijos ribas arba konkreti situacija apskritai nebuvo įtraukta į draudimo apsaugą. Toks formalus požiūris į finansinį saugumą sukuria apgaulingą ramybės jausmą, kuris, ištikus krizei, virsta rimtais finansiniais nuostoliais, galinčiais ilgam sutrikdyti šeimos stabilumą.
Nepakankamas supratimas apie rinkoje egzistuojančias turto apsaugos rūšis ir jų skirtumus dažnai tampa pagrindine nusivylimo priežastimi. Daugelis savininkų klaidingai mano, kad standartinė sutartis automatiškai apsaugo nuo visų įmanomų rizikų – nuo sudegusio skrudintuvo iki pratrūkusio magistralinio vamzdžio. Vis dėlto realybė yra visiškai kitokia, o neteisingai pasirinktas paslaugų paketas gali reikšti, kad užgriuvus akivaizdžiai nelaimei liksite visiškai vieni su tūkstantinėmis sąskaitomis už remontą. Kas iš tikrųjų lemia, ar jūsų namai yra saugi tvirtovė, ar tik popierinė iliuzija, ir kokie esminiai skirtumai skiria skirtingas apsaugos rūšis? Atsakymas slypi gebėjime atskirti tris pamatinius šios paslaugos ramsčius.
Pastatų ir konstrukcijų draudimas: pamatų ir sienų apsauga
Svarstant, kokių rūšių būna būsto draudimas, pirmiausia būtina išskirti pačių konstrukcijų apsaugą. Ši rūšis yra orientuota į nekilnojamojo turto objektą kaip fizinę struktūrą. Tai apima pamatus, išorines ir vidines sienas, stogą, perdangas, langus, duris bei stacionariai sumontuotas inžinerines sistemas: šildymo katilus, radiatorius, elektros instaliaciją ir vandentiekio vamzdynus. Ši paslauga yra privaloma finansuojant būsto įsigijimą banko paskola, nes ji garantuoja, kad esminio turto sunaikinimo atveju bus atstatyta objekto vertė.
Šio tipo apsauga aktyvuojama esant didelio masto nelaimėms, tokioms kaip gaisras, sprogimas, gamtinės jėgos (audra, kruša, stiprus snygis) arba trečiųjų asmenų tyčinė veika (vandalizmas). Svarbu suprasti, kad pastatų draudimas nekompensuoja žalos, padarytos viduje esantiems daiktams, jei nukentėjo tik jie. Pavyzdžiui, jei dėl stipraus vėjo medis užvirsta ant stogo ir jį pramuša, šios rūšies sutartis padengs stogo remonto išlaidas, tačiau tam, kad būtų atlyginta žala sugadintiems baldams ar elektronikai, reikalinga kita apsaugos rūšis.
Namų turto draudimas: judamojo turto saugumas
Antroji esminė kategorija apima viską, kas yra būsto viduje ir nėra laikoma neatskiriama pastato dalimi. Praktikoje galioja paprasta taisyklė: jei apverstumėte namą aukštyn kojomis, viskas, kas iškristų, būtų priskiriama namų turtui. Lietuvos draudikų asociacijos inicijuoti tyrimai ir vartotojų elgsenos analizė rodo, kad gyventojai linkę stipriai nuvertinti savo judamojo turto vertę. Skaičiuojama, kad vidutiniame trijų kambarių bute esančių daiktų vertė dažnai siekia nuo kelių tūkstančių iki dešimčių tūkstančių eurų, nors savininkams iš pirmo žvilgsnio atrodo kitaip.
Į šią kategoriją patenka šie objektai:
- baldai, kilimai ir interjero detalės;
- buitinė technika, televizoriai, garso įranga ir kompiuteriai;
- drabužiai, avalynė ir asmeniniai daiktai;
- sporto inventorius, dviračiai bei kiti laisvalaikio įrankiai, kurie kartais gali būti apsaugoti net ir už namų ribų.
Ši rūšis apsaugo nuo vagysčių su įsilaužimu, apiplėšimų, taip pat nuo vandens užliejimo ar ugnies padarytos žalos daiktams. Pasirašant sutartį, itin svarbu tiksliai įvertinti bendrą daiktų sumą, kad įvykus draudžiamajam įvykiui nebūtų susidurta su nepakankamo draudimo fenomenu, kai išmokos neužtenka prarastiems daiktams įsigyti.
Civilinės atsakomybės draudimas: apsauga nuo finansinių pretenzijų
Trečioji, tačiau ne mažiau svarbi būsto draudimo rūšis yra asmens civilinės atsakomybės draudimas. Ši paslauga apsaugo ne paties savininko turtą, o jo finansinius interesus, kai netyčiniais veiksmais padaroma žala kitiems asmenims arba jų nuosavybei. Daugiabučių namų gyventojams tai yra viena aktualiausių sutarčių dalių, kadangi statistiškai dažniausiai užregistruojami įvykiai yra susiję su vandentiekio avarijomis, kai užliejami žemiau esantys aukštai.
Ši apsauga veikia ne tik pastato ribose. Priklausomai nuo pasirinktų sutarties sąlygų, civilinė atsakomybė gali padengti nuostolius, jei jūsų vaikas kieme netyčia apgadino kaimyno automobilį arba jūsų augintinis sužalojo praeivį. Neturint šios apsaugos, visus nukentėjusiųjų patirtus nuostolius tektų dengti iš asmeninių lėšų, o teisminiai ginčai dėl žalos atlyginimo gali tęstis metais ir pareikalauti didžiulių finansinių išteklių.
Visų rizikų draudimas prieš variantą nuo įvardytų rizikų
Svarstant apie turto apsaugą, nepakanka tik pasirinkti objektus, kuriuos norite apdrausti – būtina nuspręsti, kokiu principu veiks pati sutartis. Rinkoje egzistuoja du pagrindiniai modeliai: draudimas nuo įvardytų rizikų ir visų rizikų (angl. all risks) draudimas. Šių dviejų modelių skirtis dažnai tampa lemiamu veiksniu sprendžiant, ar patirta žala bus kompensuojama.
Draudimas nuo įvardytų rizikų veikia principu, kad sutartyje yra pateikiamas konkretus sąrašas įvykių, kuriems nutikus išmokama kompensacija. Jei jūsų būstas nukentėjo nuo reiškinio, kuris nėra aiškiai įrašytas dokumente, nuostoliai nebus atlyginami. Tuo tarpu visų rizikų variantas siūlo priešingą logiką: draudžiama nuo visų netikėtų, staiga įvykusių įvykių, išskyrus tuos, kurie yra aiškiai išvardyti išimčių sąraše. Tai suteikia žymiai platesnę apsaugą, nes numatyti kiekvieną įmanomą incidentą iš anksto yra praktiškai neįmanoma.
Svarbu pabrėžti, kad nei viena sutartis nedengia nuostolių, atsiradusių dėl natūralaus nusidėvėjimo, prastos pastato priežiūros ar statybos broko. Pavyzdžiui, jei stogas pratekėjo dėl to, kad jis nebuvo remontuotas trisdešimt metų, tai bus laikoma eksploatacine problema, o ne staigiu ir netikėtu įvykiu. Finansinio raštingumo ugdymas ir gilinimasis į sutarčių sąlygas leidžia išvengti šių nesusipratimų ir užtikrina, kad investicija į saugumą atliks savo tikrąją funkciją. Kokybiškas būsto draudimas yra ne formalumas, o pamatuotas sprendimas, apsaugantis ilgalaikio darbo rezultatus nuo nenuspėjamų gyvenimo lūžių.

Parašykite komentarą